استخراج واقعی جای ظرفیت اسمی؛
خبر مهم برای سهامداران معدنی
کد خبر: 16144
هر تغییری در هزینههای استخراج و جریان نقدینگی شرکتها میتواند در صورتهای مالی و در نهایت برآورد سودآوری شرکتهای زنجیره معدن و صنایع معدنی منعکس شود. در میان این نمادهای بورسی شرکتهایی از جمله «کگل» و «کگهر» از بازیگران اصلی در بازار سرمایه به حساب میآیند...
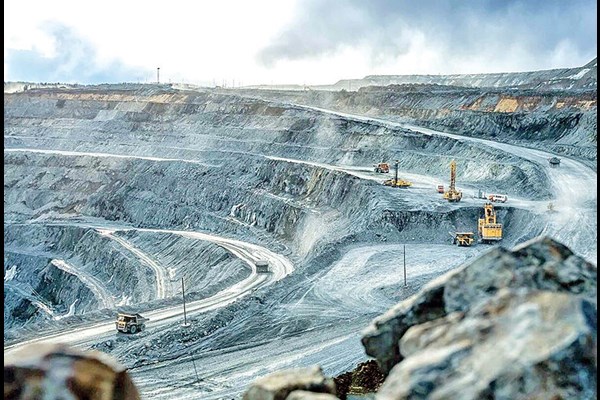
تصمیم تازه شورای عالی معادن برای محاسبه حقوق دولتی معادن در نیمه نخست سال ۱۴۰۵ بر مبنای استخراج واقعی، در حالی ابلاغ شده که معدنکاران طی ماههای اخیر با افزایش هزینههای تولید و محدودیتهای عملیاتی مواجه بودهاند بر اساس این مصوبه، معادنی که شرایط تعیین شده را داشته باشند، به جای پرداخت حقوق دولتی بر مبنای ظرفیت اسمی پروانه، بر اساس میزان استخراج واقعی مشمول محاسبه خواهند شد.
اهمیت این تصمیم برای بازار سرمایه از آنجا ناشی میشود که هر تغییری در هزینههای استخراج و جریان نقد شرکتها میتواند در صورتهای مالی و در نهایت برآورد سودآوری شرکتهای زنجیره معدن و صنایع معدنی منعکس شود. در میان این نمادهای بورسی شرکتهایی از جمله کگل، کچاد، کگهر و کنور از بازیگران اصلی در بازار سرمایه به حساب میآیند.
وقتی ظرفیت پروانه با تولید واقعی فاصله میگیرد
در حالت عادی، ظرفیت استخراج درج شده در پروانه بهرهبرداری میتواند مبنای محاسبه حقوق دولتی قرار گیرد؛ موضوعی که در دورههای افت تولید یا محدودیتهای عملیاتی هزینهای را به معدن تحمیل میکند که لزوماً متناسب با میزان واقعی استخراج و درآمد آن نیست.
مصوبه جدید دقیقاً همین فاصله را هدف گرفته است. بر اساس ابلاغیه این مساعدت برای ششماهه نخست ۱۴۰۵ و با شروطی از جمله فعال بودن معدن در نیمه دوم سال ۱۴۰۴ و تحقق حداقل ۵۰ درصد ظرفیت اسمی سالانه در نظر گرفته شده است.
در همین رابطه سعید صمدی، دبیر انجمن زغالسنگ، با اشاره به سازوکار حقوق دولتی گفت: هر معدن دارای پروانه بهره برداری، ظرفیت مشخصی برای استخراج دارد و در شرایط عادی مبنای مطالبه حقوق دولتی میتواند همین ظرفیت باشد حتی اگر معدن به دلیل شرایط بازار یا محدودیتهای تولید نتواند تمام ظرفیت خود را محقق کند.
وی افزود: در سالهای گذشته برای چنین شرایطی تلورانسهایی در نظر گرفته شده بود، اما در دوره جنگ و محدودیتهای ناشی از آن مسئله اصلی این بود که معادن امکان فعالیت با ظرفیت کامل را نداشتند بنابراین محاسبه حقوق دولتی بر اساس استخراج واقعی میتواند فشار ناشی از پرداخت برای ظرفیت بلااستفاده را کاهش دهد.
اما داستان بورس فقط حقوق دولتی نیست
با این حال، اثر این تصمیم بر شرکتهای بورسی را نباید به شکل یکسان برای همه نمادهای معدنی در نظر گرفت در شرکتهای بزرگ سنگآهنی، موضوع حق انتفاع و بهره مالکانه اهمیت بیشتری دارد، در بودجه ۱۴۰۵ نیز نرخ حق انتفاع برای گلگهر، گهرزمین و چادرملو ۵۵ درصد بهای کلوخه استخراجی تعیین شده است.
به همین دلیل، کاهش فشار حقوق دولتی برای یک معدن الزاما به معنای جهش سودآوری این شرکتها نیست چراکه ساختار هزینه و پرداختی آنها با معادن دارای پروانه خصوصی متفاوت است. پیشتر نیز درباره این تفکیک تاکید شده بود که شرکتهایی مانند گلگهر و چادرملو بابت بهره برداری از معادن تحت پروانه ایمیدرو، سازوکار حق انتفاع متفاوتی نسبت به حقوق دولتی معمول دارند.
در این رابطه صمدی موضوع فوق را مورد تأکید قرار داد و اظهار داشت: در شرایط فعلی، حقوق دولتی دیگر مهمترین مسئله معادن نیست و فشار اصلی از سمت رشد سایر هزینههای تولید وارد میشود.
وی افزود: قیمت گازوئیل و هزینه انرژی افزایش قابل توجهی داشته و هزینه مواد ناریه نیز چند برابر شده است؛ بهطوری که قیمت هر چاشنی انفجار از حدود ۱۱۵ هزار تومان به حدود ۹۰۰ هزار تومان رسیده است.
دبیر انجمن زغال سنگ همچنین ادامه داد: هزینه آتش باری نیز از حدود چهار میلیون تومان برای هر متر تونل به مراتب بالاتر رسیده و همین افزایش هزینهها نشان میدهد فشار فعلی بر معدن تنها از محل حقوق دولتی نیست.
اثر واقعی بر سهام معدنی
بنابراین باید این مصوبه را بیشتر یک کاهش فشار هزینهای برای بخشی از معادن دانست تا محرکی مستقل برای رشد سود همه شرکتهای معدنی که اثر نهایی آن به نوع معدن، میزان استخراج واقعی، ساختار مالکیت پروانه و سهم حقوق دولتی یا حق انتفاع در هزینههای شرکت بستگی دارد.
این موضوع از آن جهت اهمیت دارد که حاشیه سود شرکتهای سنگآهنی طی دورههای اخیر تحت فشار قرار گرفته است؛ برای نمونه بررسی عملکرد کگل، کچاد و کگهر در یک دوره ۹ماهه نشان داده بود مجموع حاشیه سود خالص این سه شرکت کاهش داشته است.
در نتیجه، برای سهامداران شرکتهای معدنی، خبر اصلی فقط کاهش حقوق دولتی نیست بلکه باید دید کاهش این هزینه در مقابل رشد هزینه انرژی، مواد ناریه، حملونقل و سایر نهادهها چه سهمی از فشار بر حاشیه سود را جبران میکند.
از این زاویه، مصوبه جدید شورای عالی معادن را میتوان بخشی از تلاش سیاستگذار برای جلوگیری از تحمیل هزینه بر تولیدی دانست که در دورههای اختلال، حتی امکان استفاده از ظرفیت اسمی پروانه خود را نداشته است.
اهمیت این تصمیم برای بازار سرمایه از آنجا ناشی میشود که هر تغییری در هزینههای استخراج و جریان نقد شرکتها میتواند در صورتهای مالی و در نهایت برآورد سودآوری شرکتهای زنجیره معدن و صنایع معدنی منعکس شود. در میان این نمادهای بورسی شرکتهایی از جمله کگل، کچاد، کگهر و کنور از بازیگران اصلی در بازار سرمایه به حساب میآیند.
وقتی ظرفیت پروانه با تولید واقعی فاصله میگیرد
در حالت عادی، ظرفیت استخراج درج شده در پروانه بهرهبرداری میتواند مبنای محاسبه حقوق دولتی قرار گیرد؛ موضوعی که در دورههای افت تولید یا محدودیتهای عملیاتی هزینهای را به معدن تحمیل میکند که لزوماً متناسب با میزان واقعی استخراج و درآمد آن نیست.
مصوبه جدید دقیقاً همین فاصله را هدف گرفته است. بر اساس ابلاغیه این مساعدت برای ششماهه نخست ۱۴۰۵ و با شروطی از جمله فعال بودن معدن در نیمه دوم سال ۱۴۰۴ و تحقق حداقل ۵۰ درصد ظرفیت اسمی سالانه در نظر گرفته شده است.
در همین رابطه سعید صمدی، دبیر انجمن زغالسنگ، با اشاره به سازوکار حقوق دولتی گفت: هر معدن دارای پروانه بهره برداری، ظرفیت مشخصی برای استخراج دارد و در شرایط عادی مبنای مطالبه حقوق دولتی میتواند همین ظرفیت باشد حتی اگر معدن به دلیل شرایط بازار یا محدودیتهای تولید نتواند تمام ظرفیت خود را محقق کند.
وی افزود: در سالهای گذشته برای چنین شرایطی تلورانسهایی در نظر گرفته شده بود، اما در دوره جنگ و محدودیتهای ناشی از آن مسئله اصلی این بود که معادن امکان فعالیت با ظرفیت کامل را نداشتند بنابراین محاسبه حقوق دولتی بر اساس استخراج واقعی میتواند فشار ناشی از پرداخت برای ظرفیت بلااستفاده را کاهش دهد.
اما داستان بورس فقط حقوق دولتی نیست
با این حال، اثر این تصمیم بر شرکتهای بورسی را نباید به شکل یکسان برای همه نمادهای معدنی در نظر گرفت در شرکتهای بزرگ سنگآهنی، موضوع حق انتفاع و بهره مالکانه اهمیت بیشتری دارد، در بودجه ۱۴۰۵ نیز نرخ حق انتفاع برای گلگهر، گهرزمین و چادرملو ۵۵ درصد بهای کلوخه استخراجی تعیین شده است.
به همین دلیل، کاهش فشار حقوق دولتی برای یک معدن الزاما به معنای جهش سودآوری این شرکتها نیست چراکه ساختار هزینه و پرداختی آنها با معادن دارای پروانه خصوصی متفاوت است. پیشتر نیز درباره این تفکیک تاکید شده بود که شرکتهایی مانند گلگهر و چادرملو بابت بهره برداری از معادن تحت پروانه ایمیدرو، سازوکار حق انتفاع متفاوتی نسبت به حقوق دولتی معمول دارند.
در این رابطه صمدی موضوع فوق را مورد تأکید قرار داد و اظهار داشت: در شرایط فعلی، حقوق دولتی دیگر مهمترین مسئله معادن نیست و فشار اصلی از سمت رشد سایر هزینههای تولید وارد میشود.
وی افزود: قیمت گازوئیل و هزینه انرژی افزایش قابل توجهی داشته و هزینه مواد ناریه نیز چند برابر شده است؛ بهطوری که قیمت هر چاشنی انفجار از حدود ۱۱۵ هزار تومان به حدود ۹۰۰ هزار تومان رسیده است.
دبیر انجمن زغال سنگ همچنین ادامه داد: هزینه آتش باری نیز از حدود چهار میلیون تومان برای هر متر تونل به مراتب بالاتر رسیده و همین افزایش هزینهها نشان میدهد فشار فعلی بر معدن تنها از محل حقوق دولتی نیست.
اثر واقعی بر سهام معدنی
بنابراین باید این مصوبه را بیشتر یک کاهش فشار هزینهای برای بخشی از معادن دانست تا محرکی مستقل برای رشد سود همه شرکتهای معدنی که اثر نهایی آن به نوع معدن، میزان استخراج واقعی، ساختار مالکیت پروانه و سهم حقوق دولتی یا حق انتفاع در هزینههای شرکت بستگی دارد.
این موضوع از آن جهت اهمیت دارد که حاشیه سود شرکتهای سنگآهنی طی دورههای اخیر تحت فشار قرار گرفته است؛ برای نمونه بررسی عملکرد کگل، کچاد و کگهر در یک دوره ۹ماهه نشان داده بود مجموع حاشیه سود خالص این سه شرکت کاهش داشته است.
در نتیجه، برای سهامداران شرکتهای معدنی، خبر اصلی فقط کاهش حقوق دولتی نیست بلکه باید دید کاهش این هزینه در مقابل رشد هزینه انرژی، مواد ناریه، حملونقل و سایر نهادهها چه سهمی از فشار بر حاشیه سود را جبران میکند.
از این زاویه، مصوبه جدید شورای عالی معادن را میتوان بخشی از تلاش سیاستگذار برای جلوگیری از تحمیل هزینه بر تولیدی دانست که در دورههای اختلال، حتی امکان استفاده از ظرفیت اسمی پروانه خود را نداشته است.
| لینک مطلب: | http://eghtesadkerman.ir/News/item/16144 |